Deudas con el SRI: la reforma tributaria obliga a avisar 20 días antes de retener cuentas, pero aún no rige
La reforma al Código Tributario obliga a avisar 20 días antes de retener cuentas y limita el monto retenido. Aún no rige: falta la sanción presidencial.
Para Instagram, comparte la tarjeta desde tu móvil y añade el enlace en tu historia o mensaje.
Para entender
- La reforma no crea ni modifica impuestos. Cambia las reglas del procedimiento entre el Estado y los contribuyentes.
- El Código Tributario vigente es de 1975.
- La Asamblea aprobó el texto con 83 votos, después de recibir 21 observaciones.
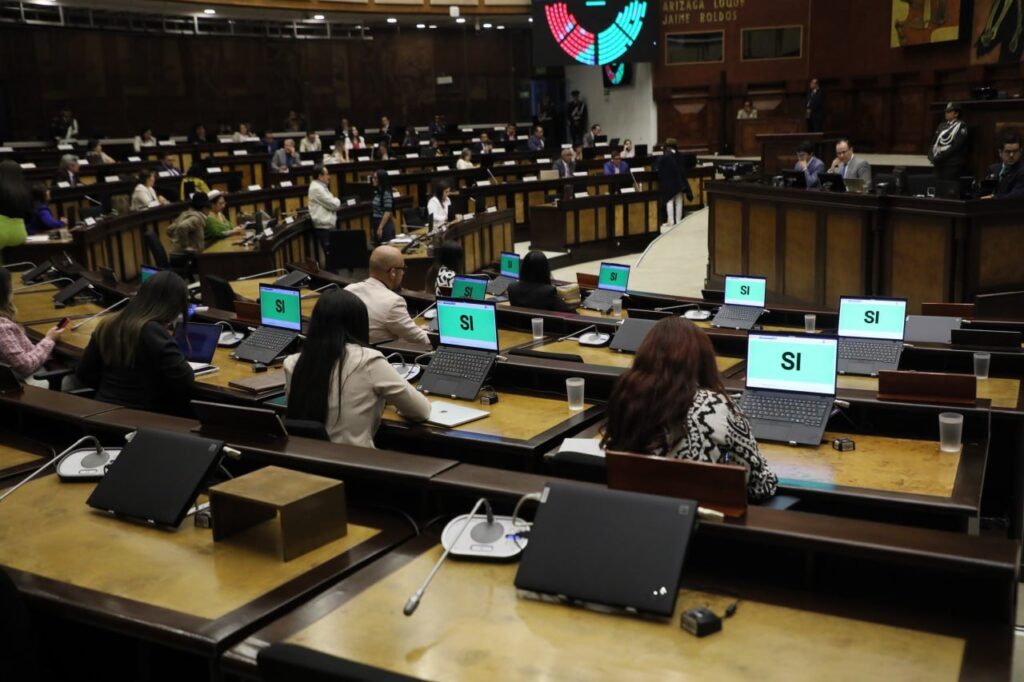
Si una persona o una empresa tiene una deuda con el Servicio de Rentas Internas (SRI) o con el Servicio Nacional de Aduana del Ecuador (Senae), ya no podrían retenerle de un día para otro el dinero de sus cuentas bancarias. Es uno de los cambios centrales de la reforma al Código Tributario que el Pleno de la Asamblea Nacional aprobó el 6 de octubre de 2026 con 83 votos.
El texto, sin embargo, todavía no está vigente. Primero tiene que pasar por la Presidencia de la República, que puede sancionarlo u objetarlo. Mientras tanto, siguen rigiendo las reglas actuales.
El cambio es de procedimiento: cómo se cobran las deudas, cómo se tramitan los reclamos y cómo se notifica a los contribuyentes.
La reforma cambia el cobro de las deudas
El SRI y la Senae tendrían que avisar al deudor y darle 20 días antes de ordenar la retención de sus fondos. En ese plazo, el contribuyente puede pagar o regularizar su situación antes de que se congelen sus cuentas.
El texto también pone límites a la retención. El monto retenido no podrá superar el valor de la deuda, y la Administración no podrá retener la misma deuda en varios bancos a la vez.
Además, la reforma incorpora la prescripción de oficio. Las autoridades tendrían que declarar prescrita una deuda aunque el contribuyente no lo pida. Según el informe de la comisión, la acción de cobro prescribe a los cinco años contados desde que la obligación se volvió exigible.
También modifica los reclamos y las notificaciones
Los cambios llegan también a los trámites. De acuerdo con Boletín Contable, la Administración tendría 120 días hábiles para resolver los reclamos, y las causas que permiten suspender ese plazo quedan limitadas. Las revisiones pasan a ser obligatorias y deberán resolverse en 180 días.
En las devoluciones de impuestos se mantienen los plazos actuales. La novedad es que, cuando se reconozca el derecho del contribuyente, el reintegro deberá hacerse en el mismo acto.
Para las notificaciones, el texto obliga a usar el canal que señale el propio contribuyente. Las multas se calcularían en función de salarios básicos, y el procedimiento se armoniza con el Código Orgánico General de Procesos (COGEP), que regula los juicios en el país.
La reforma todavía no está vigente
Tras la aprobación, la Asamblea debe enviar el texto a la Presidencia. Según el artículo 138 de la Constitución, el Presidente tiene 30 días para sancionarlo u objetarlo, total o parcialmente. Si lo sanciona, la ley entrará en vigor cuando se publique en el Registro Oficial.
Cuando eso ocurra, las nuevas reglas se aplicarán a todos los contribuyentes, sean personas naturales o empresas, que tengan trámites o deudas con el SRI o la Senae.
La ponente fue Nathaly Farinango, presidenta de la Comisión de Régimen Económico. Según dijo, el objetivo es aclarar la relación entre el Estado y los contribuyentes, reforzar sus garantías y respetar el principio de legalidad.